据BNN Bloomberg专栏作者Dale Jackson撰文,保证投资证书(GIC)等固定收益产品的收益率正在上升,最高达到4.5%。
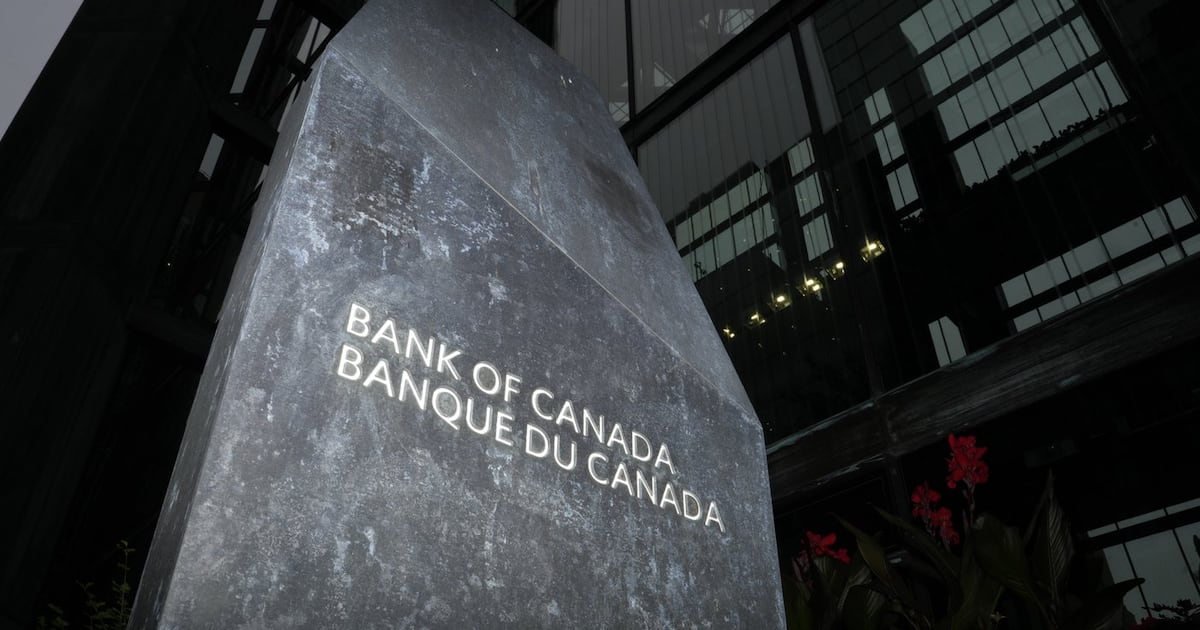
图片来源:BNN Bloomberg 文章说,这是继上周加拿大央行决定把基准利率上调至2.5%之后出现的变化。这次加息25个基点,是三年来首次加息,市场指标显示,利率进入2027年时可能维持在当前水平或略高。 文章称,利率走向取决于央行所说的“顽固通胀”。加拿大统计局公布,9月通胀率从8月的3.0%升至3.1%,央行预计2027年通胀率平均约为3%,明显高于2%的目标。 据Ratehub的数据,目前1至5年期GIC的收益率在2.5%至4.5%之间,差距很大,所以多比较才划算。Ratehub测算,主要银行1年期GIC的平均收益在3%至3.75%之间,与基准利率的利差为50至125个基点,去年为65个基点,2024年为零,2023年为10个基点。 Jackson写道,GIC以及投资级政府债券、公司债券等固定收益产品,可以为波动更大的股票部分起稳定作用,市场下跌时更有缓冲。退休投资者通常会持有至到期。他提到,可以把到期日错开,尽量多次赶上当时最好的收益,最常见的做法是“阶梯式”配置。 在税务方面,文章说,免税储蓄账户(TFSA)里的利息不征税;注册退休储蓄计划(RRSP)里的收益在提取时才征税,理想情况是退休后税率较低时提取;注册账户之外的固定收益收益则全额计入个人所得征税。 Jackson表示,个人管理固定收益组合没有统一规则,固定收益在整体组合中的比例、阶梯期限和产品类型,取决于投资者想何时、怎样退休,合格的顾问可以帮忙制定策略。他还提到一条一般原则:固定收益占投资组合的比例等于自己的年龄,比如60岁就把60%配置在固定收益上。
|
Copyright © 1999 - 2026 by Sinoquebec Media Inc. All Rights Reserved 未经许可不得摘抄 | GMT-5, 2026-11-6 18:06 , Processed in 0.136285 second(s), 23 queries .