据《金融邮报》(Financial Post)刊登的房贷策略师Robert McLister专栏文章,加拿大央行本周把浮动利率上调了25个基点。以剩余还款期20年的贷款为例,浮动利率房贷(adjustable-rate mortgage)每10万元未还本金的月供大约增加13元;其他摊还期的月供变化只差一元左右。
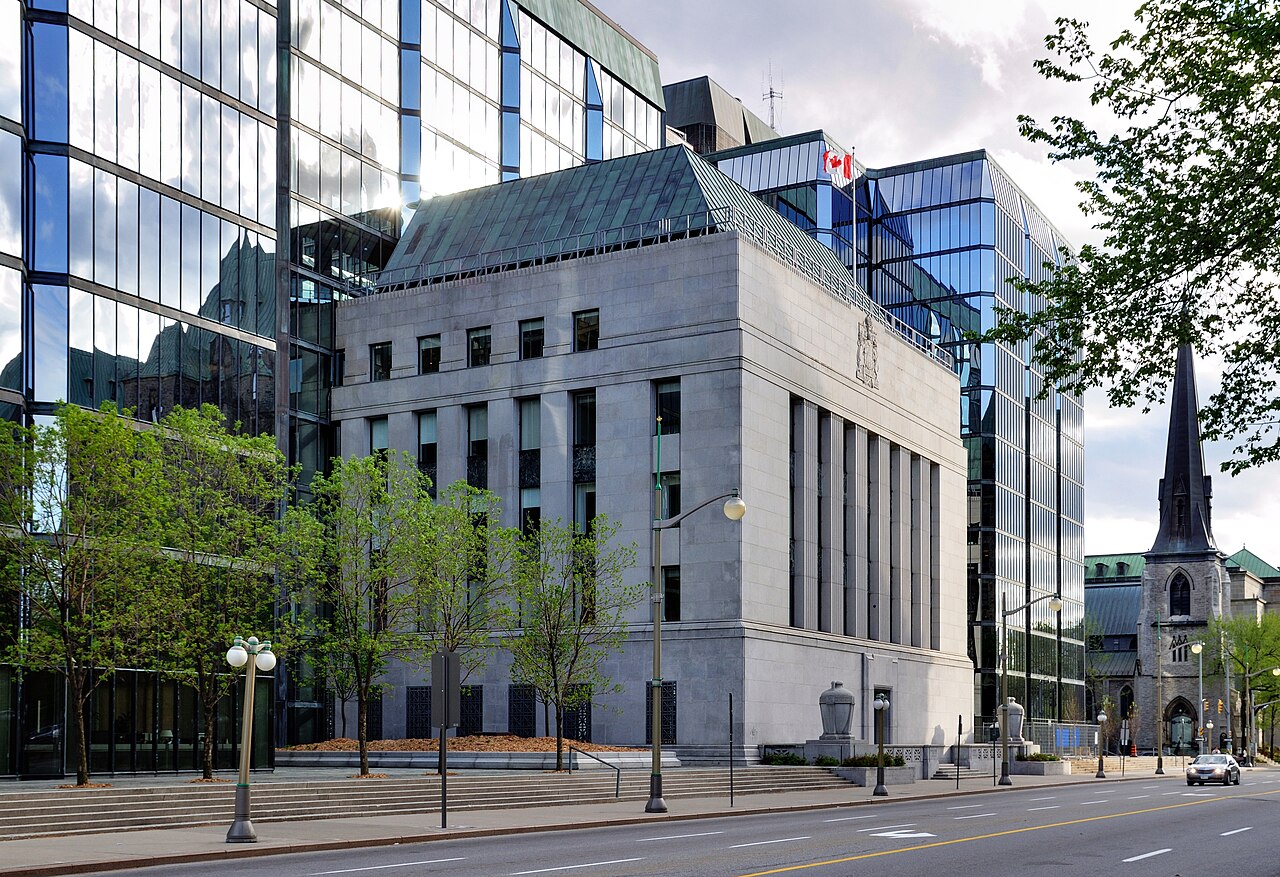
图片来源:Wikimedia Commons / Wladyslaw(CC BY-SA 3.0) 对于固定月供的浮动利率房贷(fixed-payment variable-rate mortgage),月供金额不变,除非触及触发利率(trigger rate),文章称目前不必担心这一点,但每月约有21元从还本金转去还利息。 文章写道,央行预计2027年通胀率将在3%左右,CanDeal DNA的远期利率定价显示,市场预计明年还会再加息三次。 麦克利斯特还提到,央行加息后,多家银行立即上调了优惠利率(prime rate),固定利率也一起上调,尽管固定利率对应的资金成本一直在下降。他说,有些贷款机构明知担心的借款人会在央行首次加息后赶着锁定利率,才这样做。他提醒,正在犹豫要不要锁定的借款人,签新房贷前要仔细算账,固定利率已经涨起来之后再锁定长期,对不少人并不合适。 文章称,部分省份的信用合作社、Butler Mortgage、RateBuzz等机构的固定利率折扣更大,其中RateBuzz在安大略和阿尔伯塔提供无保险五年固定利率4.30%。对于信用、收入和资产都很好、想要传统浮动利率房贷的借款人,他建议找RBC、CIBC等六大银行,称在无保险浮动利率房贷上,大银行的资金成本最低,可以争取酌情折扣。 麦克利斯特认为,考虑到市场对利率走向的预期,以及固定和浮动利率之间的差距不断拉大,选择浮动利率房贷已不像年初固定利率便宜得多时那样冒险。不过对只想要最低借款成本、不在意期限的借款人,他引用MortgageLogic.news基于远期利率和当前最优折扣的模拟称,固定利率在纸面上仍略占优势。
|
Copyright © 1999 - 2026 by Sinoquebec Media Inc. All Rights Reserved 未经许可不得摘抄 | GMT-4, 2026-10-30 18:44 , Processed in 0.127650 second(s), 22 queries .