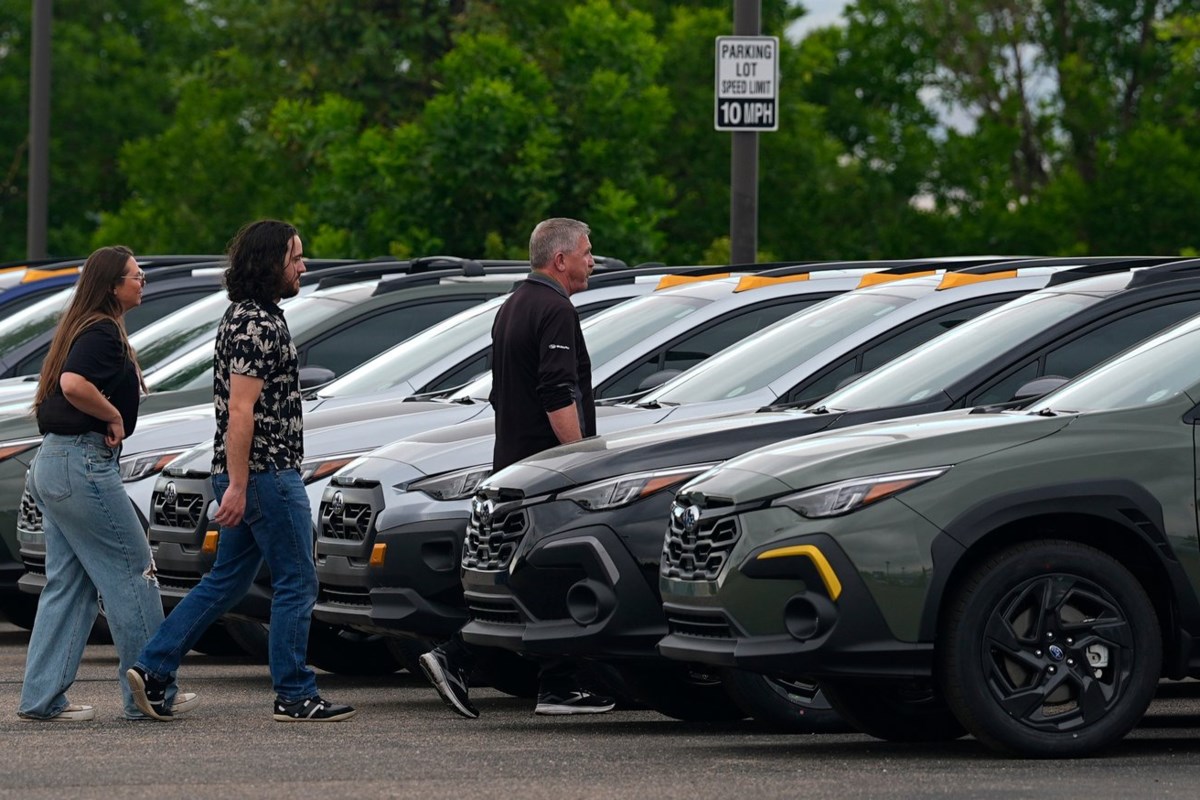
据Richmond News转载的美联社稿件(由汽车网站Edmunds提供),根据Edmunds的数据,2026年第三季度,美国购车者贷款额更大、期限更长、月供也比以往任何时候都高,居高不下的车贷利率更是推高了购车者长期要付的总额。Edmunds的汽车专家给出了几条避免预算超支的建议。
图片来源:Richmond News / 美联社 别只盯着月供。 文章说,如果只带着一个月供数字走进车行,对方的贷款团队总能想办法满足:要么让你为本来负担得起的车型多付钱,要么把贷款拉长到72、84甚至96个月,在更贵的车上多收利息。 文章举例:想买一辆5万美元的福特F-150,首付5000美元、没有旧车置换,加上销售税、过户等费用后,车行给出60个月、利率7%的贷款,月供约1000美元。如果你觉得每月最多只能舒适地承担650美元,车行会提出把贷款延长到84个月,月供降到约750美元。结果是,即使利率不变,更长的贷款也要多付近4000美元利息;贷款越长,利率也可能越高。贷款期限长还更容易出现「倒挂」,即欠款比车的价值还高,万一要卖车就会亏本。 去车行前先拿到贷款预批。 在银行、信用合作社等机构获得预批后,你会知道自己的信用评级、能拿到的利率和不同期限下的月供,也能在没有车行销售压力的情况下评估自己的状况。在车行可以问对方的金融部门能否在同样期限下给出比预批更低的月供。按上面的例子,预批会让你明白5万美元的F-150配650美元月供并不现实,更现实的是买一辆约3.7万美元的卡车。文章还提醒,汽车厂商的金融部门有时会为某些车型提供贴补的促销利率,定下外部贷款前可以先查一下。 欠款比车值钱时,别拿旧车置换。 文章说,常见的错误是在旧车价值低于贷款余额时拿它置换新车。比如旧车贷款还欠2万美元,车行只肯给1.6万美元的置换价,差额4000美元会被并入新贷款。这样往往意味着月供更高、期限更长,或者两者兼有,可能让人陷入多年才能还清的债务循环。更明智的做法是把旧车多开一阵,先还一部分贷款再置换。 文章最后说,买新车令人兴奋,容易忽视财务警示信号,但带着贷款预批、守住预算去车行,仍然可以开着价格合理的新车或二手车回家。
|
Copyright © 1999 - 2026 by Sinoquebec Media Inc. All Rights Reserved 未经许可不得摘抄 | GMT-5, 2026-11-18 13:17 , Processed in 0.134793 second(s), 22 queries .