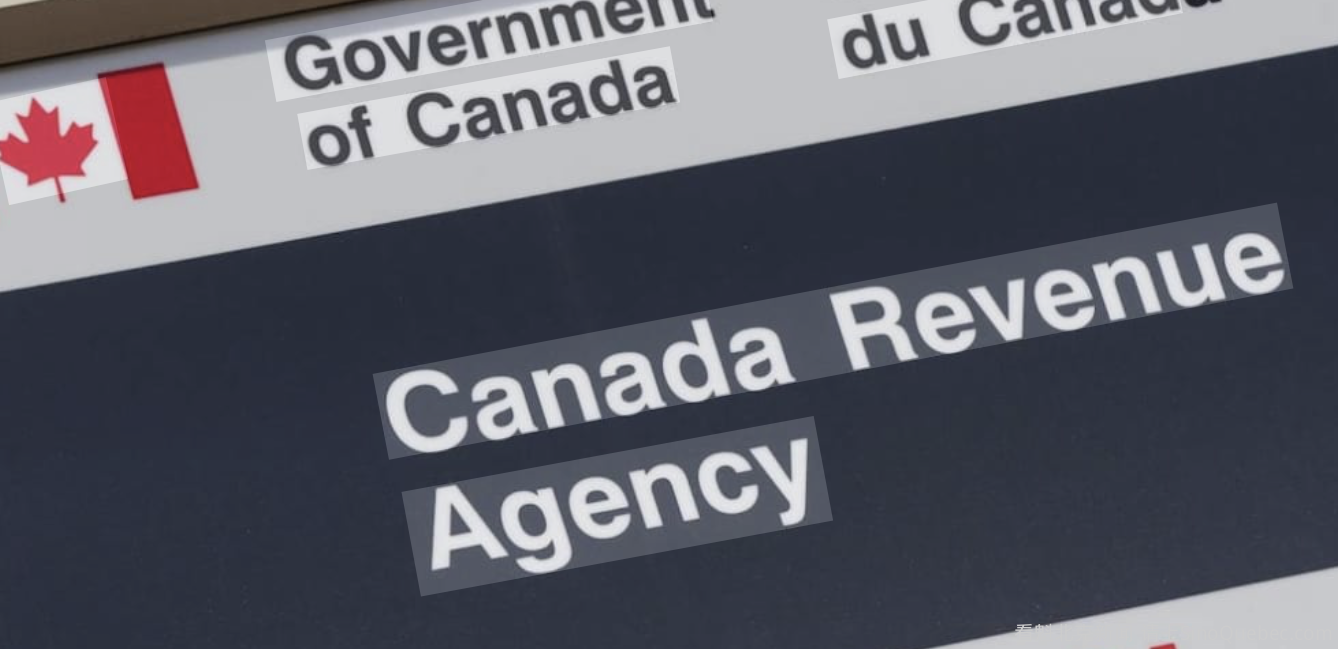
| 魁北克省Saint-Jérôme一名64岁女企业主原本已经计划退休,却因为把自己的企业卖给子女,突然收到加拿大税务局(ARC)近20万元的补税通知,退休计划也被迫重新调整。
Josée Daoust于2003年创办门窗企业JALMO,并在2022年将公司出售给两个31岁的子女Marie-Ève和Olivier。她原本以为,这类“父母将企业转让给子女”的交易受到2021年通过的C-208法案保护,可以按照资本收益而不是更高税率的股息方式计算税款。 但事情后来出现变化。 为了收购母亲的企业,两个子女成立了一家公司,随后又将这家公司与JALMO合并。由于JALMO本身拥有客户合同、银行信贷以及与供应商之间的关系,他们认为这种合并不会改变企业的实际经营方式。 加拿大税务局却采取了不同的解释,认为这次合并导致原本的税务保护失效。最终,Daoust收到近20万元的补税通知,税务局将她获得的部分款项视为“视同股息”,而不是资本收益,因此需要缴纳更多税款。 税务局解释称,2021年的相关规定要求收购企业在60个月内不能处置相关股份,而此次合并被认定构成了股份出售,因此不符合当时的税务保护条件。2024年开始实施的新规定已经放宽了类似合并的限制,但并不适用于这笔2022年完成的交易。 Daoust的子女表示,他们在交易过程中已经非常谨慎,并咨询了会计师、税务专家和律师,连加拿大商业发展银行(BDC)也参与了融资,因此完全没有预料到会出现这样的税务问题。 目前,一家人正在对加拿大税务局的评税结果提出异议,案件仍处于行政申诉阶段。如果申诉被驳回,他们可能进一步将案件提交法院。 更值得注意的是,加拿大税务局早在2022年的一份官方文件中就承认,这种税务解释可能产生立法者原本并不希望出现的结果,并表示已经将相关问题告知财政部。 |
Copyright © 1999 - 2026 by Sinoquebec Media Inc. All Rights Reserved 未经许可不得摘抄 | GMT-4, 2026-9-21 11:30 , Processed in 0.124549 second(s), 22 queries .