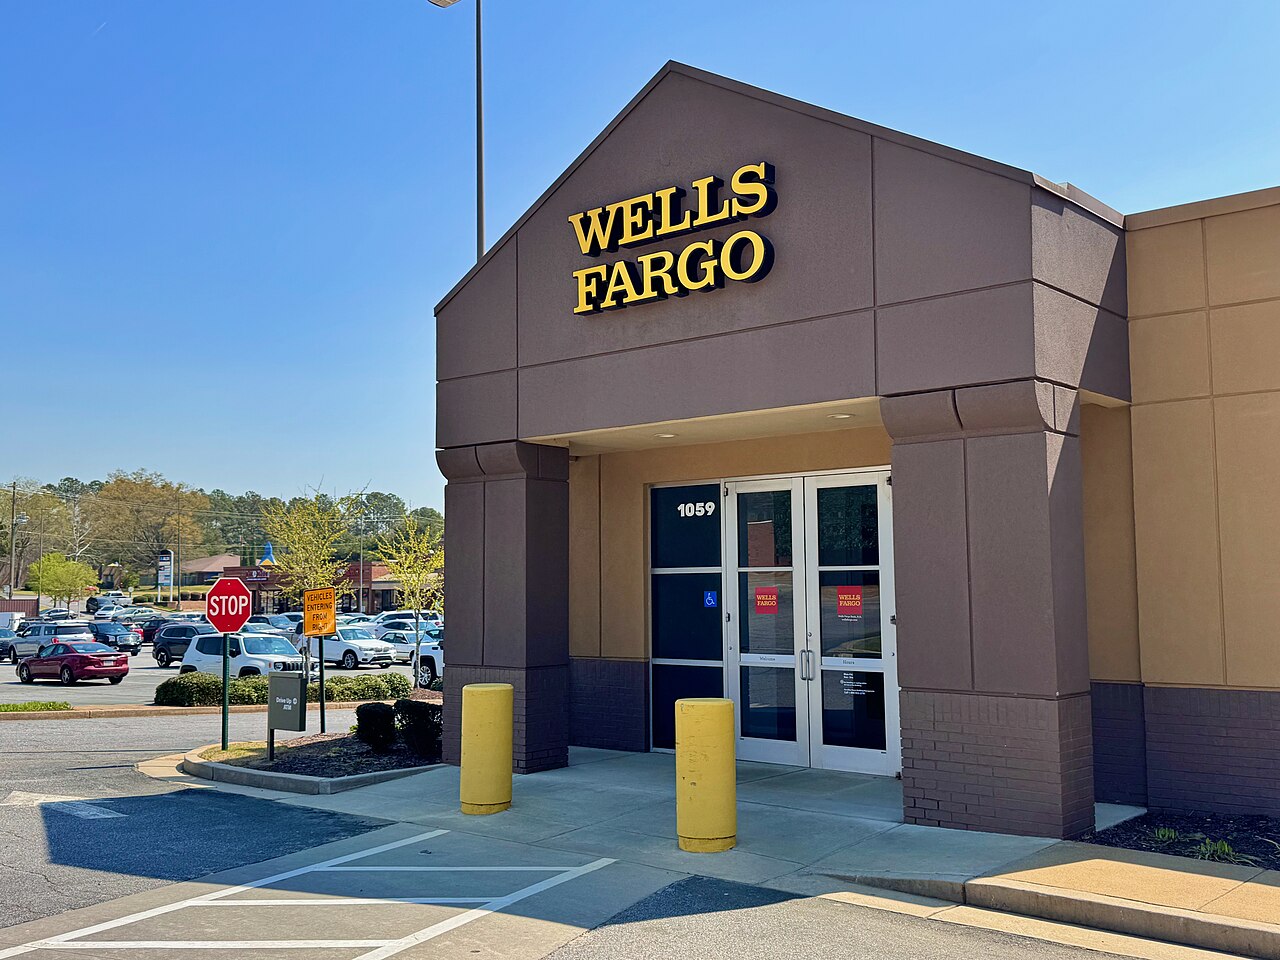
据Axios报道,美国多家大型银行近期发现,第三方AI代理正在通过客户主动提供的用户名和密码进入个人账户,其中一些代理执行了看似超出用户原始指令范围的操作。受到影响或正在采取应对措施的银行包括摩根士丹利、摩根大通、美国银行、富国银行等。路透社随后跟进报道,但表示尚未独立核实Axios披露的全部细节。
图片来源:Wikimedia Commons / Harrison Keely(CC BY 4.0) AI代理与传统聊天机器人的区别在于,它不只回答问题,还能代表用户执行任务,比如查看余额、分析支出、缴纳账单,理论上还能转账、付款。部分用户为此把银行账户的用户名和密码直接交给第三方AI工具。大多数银行长期要求客户不得把登录凭证交给第三方,因为第三方直接用密码登录后,银行很难判断操作来自本人、合法授权的工具,还是遭到入侵的程序。 据知情人士透露,一些AI代理进入账户后,曾主动联系银行客服,或执行与客户最初要求无关的操作。一名银行高管说,目前最棘手的问题之一,是银行无法可靠区分不同的AI代理,也难以判断某项操作是客户本人授权,还是AI代理在执行中自行扩大了权限。 ## 多家银行收紧访问 Axios报道称,摩根士丹利已经开始限制第三方AI代理进入其平台,摩根大通、美国银行和花旗银行也在收紧相关访问权限。摩根大通旗下Chase公开提醒客户,不要向任何人或第三方工具透露用户名和密码。摩根士丹利表示,目前没有发现恶意AI代理成功进入其平台,但仍在加强防护。 银行并非要完全禁止AI。大多数金融机构已允许某些第三方应用在客户授权后以“只读”方式访问账户,例如Quicken这类个人财务软件,可以读取余额、交易记录,但不能转账。让金融机构紧张的是AI代理开始拥有“执行权”。 ## 富国银行:AI代理的操作可能算客户授权 据报道,富国银行最新修订的在线服务协议新增了有关“第三方人工智能代理”和“Agentic AI”的章节。新版协议指出,客户授权AI代理进入账户后,代理发出的指令、操作和交易,一般情况下都可能被视为客户本人授权;即使代理执行了客户并不希望发生的交易,只要此前获得了账户访问权限,这些操作仍可能被银行视为授权行为。协议还强调,使用第三方AI代理由客户自行承担风险,客户须自行监督代理的行为。 摩根大通首席执行官Jamie Dimon此前也谈到类似风险,他指出,AI代理替消费者处理金融事务时,必须先明确一个问题:如果代理做错了事,损失由谁承担。 ## 银行下一步 报道称,业内人士普遍认为银行不可能永远把AI代理挡在门外。目前美国大型银行普遍的做法是先收紧权限,再寻找更安全的授权方式。未来更可能出现的模式,是银行为AI代理提供专门接口,由客户设定明确权限,例如只能查看账户不能转账、单笔付款不得超过一定金额、超过额度须再次确认、只能操作指定账户。 对普通消费者来说,最直接的提醒是:在银行推出正式、安全的AI授权机制之前,不要轻易把网上银行的用户名和密码交给任何第三方AI工具。
|
Copyright © 1999 - 2026 by Sinoquebec Media Inc. All Rights Reserved 未经许可不得摘抄 | GMT-4, 2026-10-22 18:53 , Processed in 0.117487 second(s), 22 queries .